
Hạch toán góp vốn điều lệ bằng tiền mặt trên Misa
Hạch toán góp vốn điều lệ bằng tiền mặt trên Misa và hướng dẫn cách hạch toán nghiệp vụ cá nhân góp vốn bằng tiền mặt trên Misa
Sau khi thành lập công ty trong vòng 90 ngày các thành viên phải tiến hành góp vốn điều lệ, vậy hạch toán góp vốn điều lệ bằng tiền mặt như thế nào
1/ Định khoản hạch toán góp vốn điều lệ bằng tiền mặt
Tại khoản 3.1 điều 67 của thông tư 200/2014/TT-BTC
Định khoản hạch toán góp vốn điều lệ bằng tiền mặt như sau:
Khi thực nhận vốn góp của các chủ sở hữu, ghi:
Nợ các TK 111 (nếu nhận vốn góp bằng tiền)
Có TK 4111- Vốn góp của chủ sở hữu
Xem thêm: tài khoản 641 theo thông tư 133 và sơ đồ chữ t tài khoản 131 theo thông tư 200
2/ Hạch toán góp vốn điều lệ bằng tiền mặt trên Misa
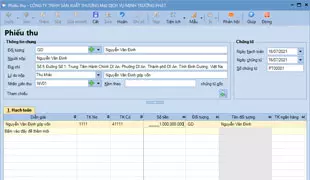
Ngày 16/7/2021 Ông nguyễn văn định góp vốn điều lệ bằng tiền mặt 1.000.000
Căn cứ và phiếu thu tiền kế toán hạch toán như sau

Định khoản góp vốn điều lệ bằng tiền mặt như sau:
Nợ TK 1111: 1000.000.000
Có TK 41111: 1.000.000.000
Hạch toán góp vốn điều lệ trên Misa như sau:
Vào "Nghiệp vụ" chọn "Quỹ" chọn "Thu tiền"
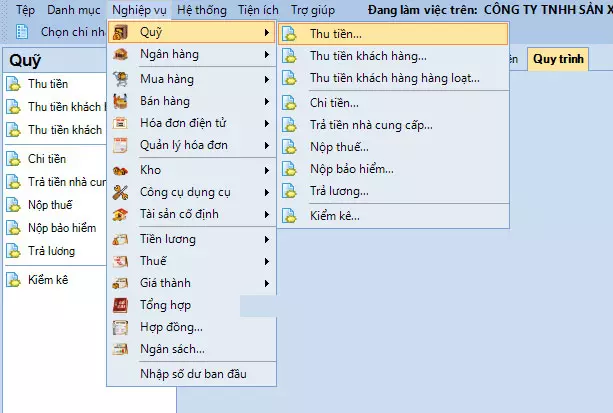
Lập phiếu thu

Sau đó chọn "Cất"
Trên là bài cách hạch toán góp vốn điều lệ bằng tiền mặt trên Misa, Nếu bạn chưa biết làm báo cáo tài chính trên Misa có thể tham khảo thêm khóa học kế toán thực hành trên Misa online 1 kèm 1 của chúng tôi
Xem thêm nghiệp vụ sau đây:
⇒ định khoản nghiệp vụ báo hỏng công cụ dụng cụ
⇒ định khoản nghiệp vụ rút tiền gửi ngân hàng về nhập quỹ tiền mặt
⇒ thị trường cấp 2 là gì
⇒ mã ngành 4773
Các bài viết liên quan
Bài Viết Mới Nhất




Bài Viết Xem nhiều