
Các cách thức đo lường lợi tức
Các cách thức đo lường lợi tức được quy định như thế nào thì trong bài viết này sẽ giải thích chi tiết cho các bạn hiểu bản chất giữa lợi tức tương đối và lợi tức tuyệt đối
Các cách thức đo lường lợi tức
Trước tiên, chúng ta cần xem xét khái niệm lợi tức tuyệt đối và lợi tức tương đối. Lợi tức tuyệt đối là lợi tức được cấu thành bởi hai bộ phận: phần lợi tức do chính bản thân các tài sản nắm giữ mang lại và phần lãi (lỗ) do giảm giá hoặc tăng giá của tài sản đầu tư; và được biểu hiện bằng một số tiền tuyệt đối.
Tham khảo: chu trình ngân sách nhà nước
Lợi tức tuyệt đối = Lợi tức từ tài sản + Lãi hoặc lỗ về vốn
Còn Lợi tức tương đối là lợi tức được thể hiện dưới dạng tỷ lệ, thể hiện chúng ta sẽ nhận được bao nhiêu lãi từ hoạt động đầu tư. Nếu đầu năm bạn đầu tư 200 triệu đồng và thu về 250 triệu đồng vào cuối năm, vậy lợi nhuận của bạn trong thời kỳ này là bao nhiêu? Thời gian mà bạn nắm giữ tài sản đầu tư được gọi là thời kỳ nắm giữ, và thu nhập trong thời kỳ này gọi là tỷ lệ lợi tức (HPR).

Ý nghĩa của HPR: Giá trị này nằm trong khoảng từ 0 đến vô cùng, không bao giờ mang giá trị âm. Giá trị lớn hơn 1,0 phản ánh rằng có sự tăng trong tài sản, điều đó có nghĩa là bạn đã nhận được tỷ lệ lợi tức dương trong suốt thời kỳ. Giá trị nhỏ hơn 1,0 có nghĩa là tài sản của bạn đã giảm đi. HPR bằng 0 tức là bạn đã mất toàn bộ tài sản.
Mặc dù HPR giúp chúng ta thấy được sự thay đổi trong giá trị của khoản đầu tư, nhà đầu tư thường đánh giá thu nhập dựa vào tỷ lệ phần trăm theo năm. Sự chuyển đổi sang tỷ lệ phần trăm theo năm giúp chúng ta dễ dàng hơn trong việc so sánh trực tiếp các khoản đầu tư có những đặc tính khác nhau. Bước đầu tiên chúng ta chuyển tỷ lệ HPR sang tỷ lệ phần trăm theo năm để thu được tỷ lệ phần trăm lợi tức HPY.
HPY = HPR - 1
Để tính HPYtheo năm, chúng ta tính HPRtheo năm và trừ đi 1. HPR theo năm được tính như sau:

Trong đó: n là số năm nắm giữ khoản đầu tư.
Chú ý rằng chúng ta đã ngầm đặt một số giả định khi chuyển đổi HPY sang tỷ lệ theo năm. Cách tính tỷ lệ lợi tức trong thời kỳ nắm giữ theo năm được giả định là không đổi trong từng năm. Chúng ta giả định tỷ lệ thu nhập trong nửa đầu năm cũng giống như trong nửa cuối.
Ví dụ: Một nhà đầu tư mua cổ phiếu của REE đầu năm 2004 với tổng số tiền 50 triệu đồng. Trong 3 năm, mỗi năm nhà đầu tư nhận được 5 triệu đồng cổ tức. Năm 2005, nhà đầu tư có quyền mua cổ phiếu và đã bán, thu được 10 triệu đồng. Cuối năm 2006, nhà đầu tư đã bán toàn bộ cổ phiếu với giá 100 triệu đồng. Nếu không tính phí giao dịch, kết quả kinh doanh của nhà đầu tư sẽ là:
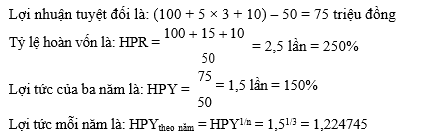
Chúng ta đã biết cách xác định tỷ lệ lợi tức của một khoản đầu tư với thời gian đầu tư là 1 năm. Vậy với một khoản đầu tư dài hạn hoặc là một danh mục đầu tư gồm nhiều tài sản thì việc xác định tỷ lệ lợi tức như thế nào?. Chúng ta cần hiểu thêm về tỷ lệ lợi tức trung bình.
Đối với một khoản đầu tư riêng lẻ
Các cách thức đo lường lợi tức cũng chỉ ra đối với một khoản đầu tư riêng lẻ
Có hai cách xác định tỷ lệ lợi tức trung bình: tỷ lệ lợi tức trung bình cộng và tỷ lệ lợi tức trung bình nhân. Để tìm tỷ lệ trung bình cộng (AM), tổng lợi tức các năm sẽ được chia theo số năm như sau:

Nhà đầu tư thường quan tâm đến tỷ lệ lợi tức trong dài hạn khi so sánh các khoản đầu tư với nhau. GM được coi là một p chỉ số đo lường lợi nhuận tốt tỷ trọng dài hạn bởi vì nó biểu diễn tỷ lệ lợi tức kép theo năm.
Mặc dù tỷ lệ lợi tức trung bình cộng là một đại diện tốt cho tỷ lệ lợi tức kỳ vọng của khoản đầu tư trong từng năm tới, tỷ lệ này có xu hướng tăng lên nếu bạn sử dụng nó để đánh giá một tài sản dài hạn. Điều này rõ ràng là một sự đảm bảo không chắc chắn.
Khi tỷ lệ lợi tức là giống nhau qua các năm, tỷ lệ trung bình nhân sẽ bằng tỷ lệ trung bình cộng. Nếu tỷ lệ lợi tức thay đổi, tỷ lệ trung bình nhân sẽ thấp hơn. Sự khác biệt giữa hai loại tỷ lệ phụ thuộc vào sự thay đổi lợi tức giữa các năm. Nếu sự thay đổi hàng năm càng lớn thì chênh lệch giữa hai loại tỷ lệ cũng càng lớn. Cả hai cách tính là rất quan trọng bởi vì đối với các các loại công cụ tài chính dài hạn hoặc các nghiên cứu được công bố sử dụng cả hai loại tỷ lệ trên để tính toán tỷ lệ thu nhập trong quá khứ.
Đối với một danh mục đầu tư
Nói về các cách thức đo lường lợi tức phải kể tới lợi tức HPY của một danh mục đầu tư
Lợi tức (HPY) của một danh mục đầu tư được đo bằng trung bình có trọng số HPY của các khoản đầu tư riêng lẻ trong danh mục, hoặc toàn bộ chênh lệch giá trị trong danh mục đầu tư ban đầu. Trọng số được sử dụng trong tính giá trị trung bình là giá trị thị trường ban đầu của mỗi khoản đầu tư; nó có thể là các tỷ lệ thu nhập trung bình theo trọng số bằng tiền hoặc trọng số giá trị (dollar-weighted or value-weighted). Mặc dù những phân tích về lợi tức thực tế dựa trên số liệu trong quá khứ rất có ích, nhưng việc lựa chọn danh mục đầu tư đòi hỏi bạn phải dự đoán được tỷ lệ lợi tức kỳ vọng (lợi tức dự kiến).
Lợi tức kỳ vọng
Nhà đầu tư khi đánh giá một khoản đầu tư sẽ dự kiến hoặc đoán trước được một tỷ lệ lợi tức nhất định. Nhà đầu tư đó có thể tuyên bố rằng anh ta dự kiến khoản đầu tư sẽ đem lại một tỷ lệ lợi tức nào đó, nhưng đó thực sự chỉ là sự kỳ vọng của nhà đầu tư. Nhà đầu tư có thể nhận thức được sự không chắc chắn về lợi tức và thừa nhận khả năng tỷ lệ lợi tức của khoản đầu tư là có thể bị thay đổi trong những điều kiện nhất định. Điều đó có nghĩa là, một dự đoán có phần sai lệch lớn của nhà đầu tư phản ánh sự không chắc chắn của nhà đầu tư về lợi tức sẽ nhận được. Vì vậy có thể nói sai lệch trong dự đoán càng rộng thì khoản đầu tư càng rủi ro.
Một nhà đầu tư xác định sự chắc chắn của tỷ lệ lợi tức dự kiến bằng cách phân tích các ước lượng về lợi tức dự kiến. Để làm việc này, nhà đầu tư chia xác suất xảy ra cho tất cả các khả năng về lợi tức. Xác suất xảy ra là từ 0 (có nghĩa là không có khả năng xảy ra trường hợp có lợi tức như vậy) tới 1 (điều này có nghĩa là chắc chắn khoản đầu tư này sẽ thu về một khoản lợi tức theo tỷ lệ ước tính). Các giá trị xác suất là những ước lượng chủ quan dựa trên những sự kiện đã xảy ra trong quá khứ của các loại hình đầu tư hoặc các loại hình đầu tư tương tự được thay đổi bởi sự kỳ vọng của nhà đầu tư vào tương lai.
Excel: cách điều chỉnh độ rộng của cột trong excel
Chúng ta có thể tính ra một ước lượng về điều có thể xảy ra trong tương lai. Lợi tức kỳ vọng từ một khoản đầu tư được tính theo công thức sau:

Pi: Xác suất thu được khoản thu nhập i.
Ri: Giá trị thu nhập có thể xảy ra với khoản thu nhập i.
Ví dụ 1: Nhà đầu tư có thể ước lượng xác suất xảy ra những tình huống trên dựa vào kinh nghiệm trong quá khứ và sự đánh giá hiện tại như sau:
|
Điều kiện kinh tế |
Xác suất |
Tỷ lệ lợi tức |
|
Kinh tế phát triển mạnh, không có lạm phát |
0,15 |
0,20 |
|
Kinh tế suy thoái, lạm phát trên mức trung bình |
0,15 |
- 0,20 |
|
Không có biến động lớn về nền kinh tế |
0,70 |
0,10 |
Kết quả tính toán của tỷ lệ lợi tức kỳ vọng [E(Ri)] như sau:
E(Ri) = [(0.15)(0.20)] + [(0.15)(-0.20)] + [(0.70)(0.10)] = 0.07
Hiển nhiên là nhà đầu tư sẽ ít chắc chắn về lợi tức kỳ vọng từ khoản đầu tư này hơn là lợi tức từ khoản đầu tư ở ví dụ 1 với một khả năng xảy ra về lợi tức.
Ví dụ 2: Một khoản đầu tư với 10 tình huống có thể xảy ra từ -40% cho đến 50% và xác suất xảy ra các tình huống là bằng nhau. Ví dụ này được minh họa bằng biểu đồ sau:
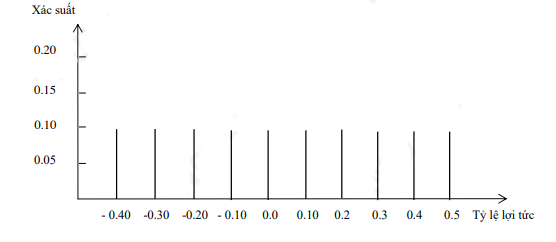
Trong trường hợp này số lượng lợi tức trải rộng theo tỷ lệ xác suất, tỷ lệ lợi tức kỳ vọng [E(R1)] của khoản đầu tư sẽ là:
E(R1) = (0,10)(-0,40) + (0,10)(-0,30) + (0,10)(-0,20) + (0,10)(-0,10) + (0,10)(-0,0)
+ (0,10)(0,10) + (0,10)(0,20) + (0,10)(0,30) + (0,10)(0,40) + (0,10)(0,50) = 0.05
Tỷ lệ lợi tức kỳ vọng của khoản đầu tư này bằng với khoản đầu tư có lợi tức chắc chắn ở ví dụ 1, nhưng trong trường hợp này, nhà đầu tư chịu sự rủi ro cao về tỷ lệ lợi tức thực nhận. Nó có thể coi là một khoản đầu tư mạo hiểm do sự không chắc chắn này. Chúng ta có thể thấy rằng nhà đầu tư phải đối mặt với sự lựa chọn giữa khoản đầu tư mạo hiểm và khoản đầu tư chắc chắn – đương nhiên nhà đầu tư sẽ chọn phương án chắc chắn. Sự kỳ vọng trên dựa vào quan điểm cho rằng phần lớn các nhà đầu tư không thích rủi ro (risk averse), điều này có nghĩa là khi tất cả các điều kiện là như nhau, họ sẽ chọn cái nào ít rủi ro hơn.
Trên là bài viết các cách thức đo lường lợi tức được thể hiện thông qua bài viết trên dành cho các bạn chưa có kiến thức về đầu tư tham khảo, nếu bạn là nhà đầu tư thì không thể bỏ qua khóa học kế toán online thực hành 1 kèm 1
Ngoài bài viết cách đo lường lợi tức bạn có thể tham khảo thêm:
- mẫu 04/ss-hddt
- khách hàng ứng trước là tài khoản nào
- công ty dịch vụ kế toán tại ba vì
- bài tập thuế gtgt có lời giải
Các bài viết liên quan
Bài Viết Mới Nhất




Bài Viết Xem nhiều