
Kế toán tạm ứng là gì
Tạm ứng là một khoản tiền hoặc vật tư do doanh nghiệp giao cho người nhận tạm ứng để thực hiện nhiệm vụ sản xuất, kinh doanh hoặc giải quyết một công việc nào đó được phê duyệt. Người nhận tạm ứng phải là người lao động làm việc tại doanh nghiệp.
Đối với người nhận tạm ứng thường xuyên (thuộc các bộ phận cung ứng vật tư, quản trị, hành chính) phải được Giám đốc chỉ định bằng văn bản.
Trong phần Kế Toán Tạm Ứng là gì gồm 3 phần
1. Chứng từ kế toán
2. Tài khoản kế toán
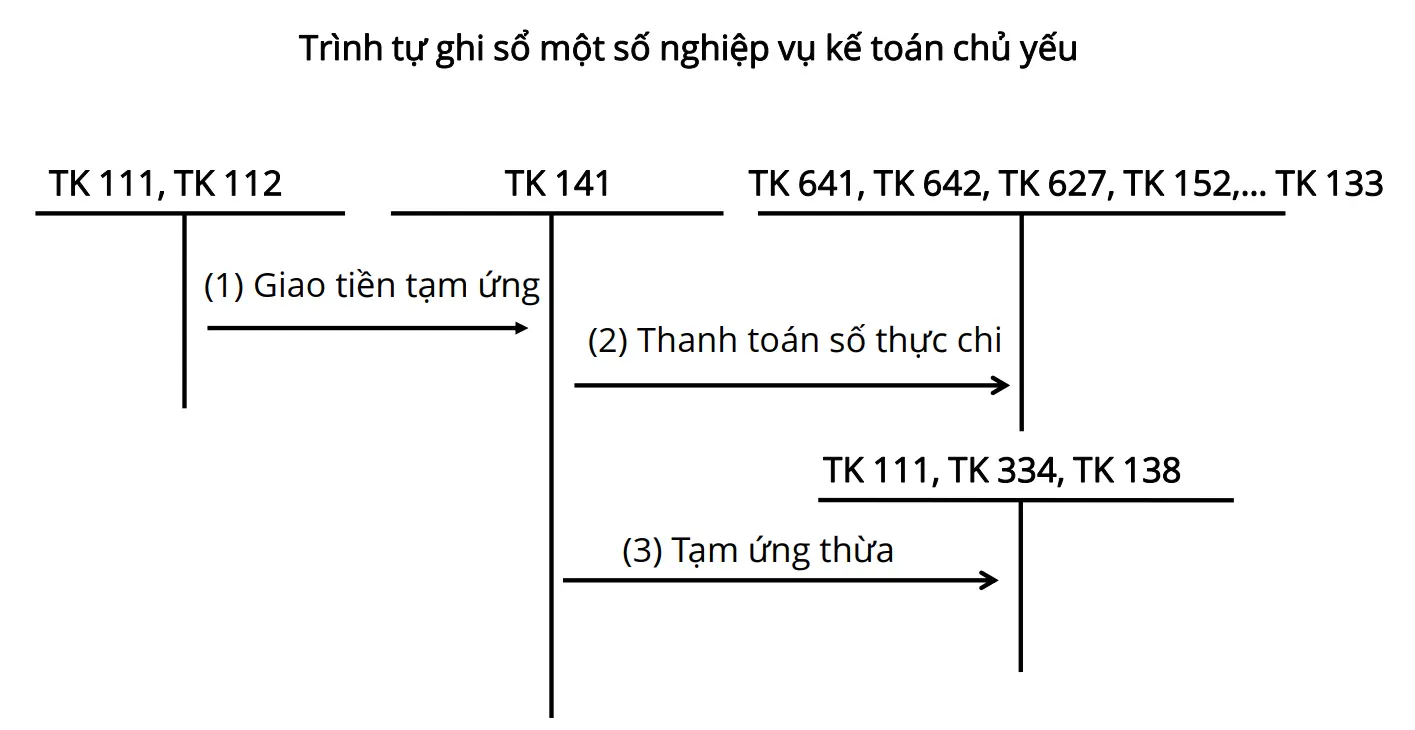
3. Trình tự ghi sổ kế toán và một số nghiệp vụ chủ yếu
Nội dung kế toán tạm ứng gồm
1. Chứng từ kế toán
Kế toán tạm ứng sử dụng các chứng từ kế toán sau:
- giấy đề nghị tạm ứng theo thông tư 200: Đã giới thiệu ở kế toán tiền mặt.
- giấy thanh toán tiền tạm ứng: là bảng liệt kê các khoản đã nhận tạm ứng và các khoản đã chi của người nhận tạm ứng. Giấy thanh toán tiền tạm ứng là cơ sở quyết toán số tiền tạm ứng và ghi sổ kế toán (kèm theo chứng từ gốc)
2. Tài khoản kế toán
Để phản ánh số tiền tạm ứng chưa thanh toán và tình hình tạm ứng cũng như thanh toán tiền tạm ứng, kế toán sử dụng Tài khoản 141 “Tạm ứng” với kết cấu như sau:
Bên Nợ: Chi tạm ứng
Bên Có: Thanh toán tiền tạm ứng và thu hồi tiền tạm ứng thừa
Dư Nợ: Số tiền tạm ứng chưa thanh toán hiện có
Kế toán tạm ứng cần quán triệt các nguyên tắc sau:
- Tạm ứng chỉ thực hiện đối với người lao động thuộc doanh nghiệp.
- Tạm ứng chỉ thực hiện khi có công việc cụ thể được phê duyệt.
- Tạm ứng phải được thanh toán dứt điểm theo từng lần tạm ứng.
- Khi thanh toán tạm ứng (hoàn ứng) phải có đầy đủ chứng từ kế toán hợp pháp, hợp lệ.
Tài khoản tạm ứng 141 nằm ở đâu trong bảng cân đối kế toán
3. Trình tự ghi sổ kế toán và một số nghiệp vụ chủ yếu
a) Khi tạm ứng tiền hoặc vật tư cho người lao động trong doanh nghiệp, ghi:
Nợ TK 141 - Tạm ứng
Có các TK 111, 112, 152,...
b) Khi thực hiện xong công việc được giao, người nhận tạm ứng lập Bảng thanh toán tạm ứng kèm theo các chứng từ gốc đã được ký duyệt để quyết toán khoản tạm ứng, ghi:
Nợ các TK 152,153, 156, 241, 331, 621,623, 627, 642, ...
Có TK 141 - Tạm ứng.
c) Các khoản tạm ứng chi (hoặc sử dụng) không hết, phải nhập lại quỹ, nhập lại kho hoặc trừ vào lương của người nhận tạm ứng, ghi:
Nợ TK 111 - Tiền mặt
Nợ TK 152- Nguyên liệu, vật liệu
Nợ TK 334 - Phải trả người lao động
Có TK 141 - Tạm ứng.
d) Trường hợp số thực chi đã được duyệt lớn hơn số đã nhận tạm ứng, kế toán lập phiếu chi để thanh toán thêm cho người nhận tạm ứng, ghi:
Nợ các TK 152, 153,156, 241, 621, 622, 627,...
Có TK 111 - Tiền mặt.
Xem thêm tại các sơ đồ kế toán sau:
- sơ đồ quy trình thu chi tiền mặt
- download sơ đồ chữ t theo thông tư 200
- sơ đồ kết chuyển 911
- sơ đồ chữ t tài khoản 152 theo thông tư 200
Các bài viết liên quan
Bài Viết Mới Nhất




Bài Viết Xem nhiều