
Sơ đồ chữ T tài khoản 211 theo thông tư 200
Sơ đồ chữ T tài khoản 211 theo thông tư 200 tài sản cố định hữu sẽ tổng hợp toàn bộ các nghiệp vụ phát sinh liên quan tới tài khoản 211 như mua sắm tài sản cố định, nhận góp vốn, tài trợ biếu tặng, tự sản xuất, xây dựng cơ bản hoàn thành,…và các nghiệp vụ khác liên quan tới TSCĐ hữu hình được căn cứ tài khoản 3 điều 35 của thông tư 200/2014/TT-BTC
I/ Sơ đồ chữ T tài khoản 211 khi tăng TSCĐ hữu hình
1/ Sơ đồ chữ T tài khoản 211 do mua ngoài dùng cho sản xuất kinh doanh
Gồm các sơ đồ sau:
1.1/ Sơ đồ chữ T tài khoản 211 số 24a: Kế toán tài sản cố định tăng do mua ngoài dùng vào hoạt động sản xuất kinh doanh (áp dụng theo phương pháp khấu trừ)

1.2/ Sơ đồ chữ T tài khoản 211 số 27: Kế toán chi mua sắm TSCĐ bằng nguồn kinh phí sự nghiệp, dự án dùng vào hoạt động sự nghiệp, dự án

1.2/ Sơ đồ chữ T tài khoản 211 số 28: Kế toán chi mua sắm TSCĐ bằng quỹ phúc lợi dùng vào hoạt động phúc lợi

2/ Sơ đồ chữ T tài khoản 211 tài sản cố định mua dưới hình thức trao đổi
Sơ đồ chữ T tài khoản 211 số 24c: Kế toán TSCĐ hữu hình mua dưới hình thức trao đổi

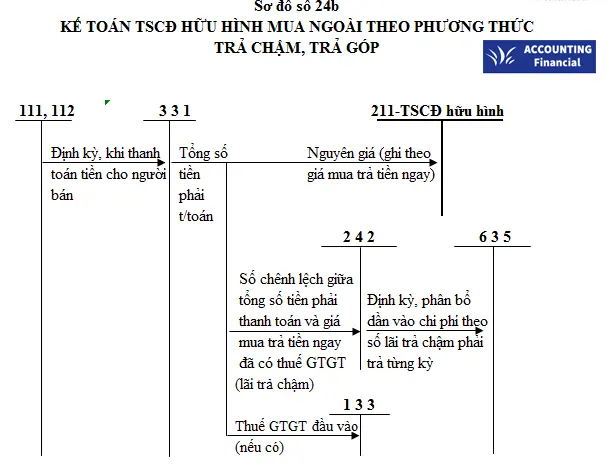
3/ Sơ đồ chữ T tài khoản 211 do mua trả chậm, trả góp
Sơ đồ số 24b: Kế toán TSCĐ hữu hình mua ngoài theo phương thức trả chậm, trả góp
4/ Sơ đồ chữ T tài khoản 211 tăng tài sản cố định hữu hình do tự sản xuất
Các nghiệp vụ tăng tài sản cố định hữu hình do tự sản xuất được phác họa theo sơ đồ chữ T tài khoản 211 số 24d dưới đây

5/ Sơ đồ chữ T tài khoản 211 tăng tài sản cố định do xây dựng cơ bản hoàn thành
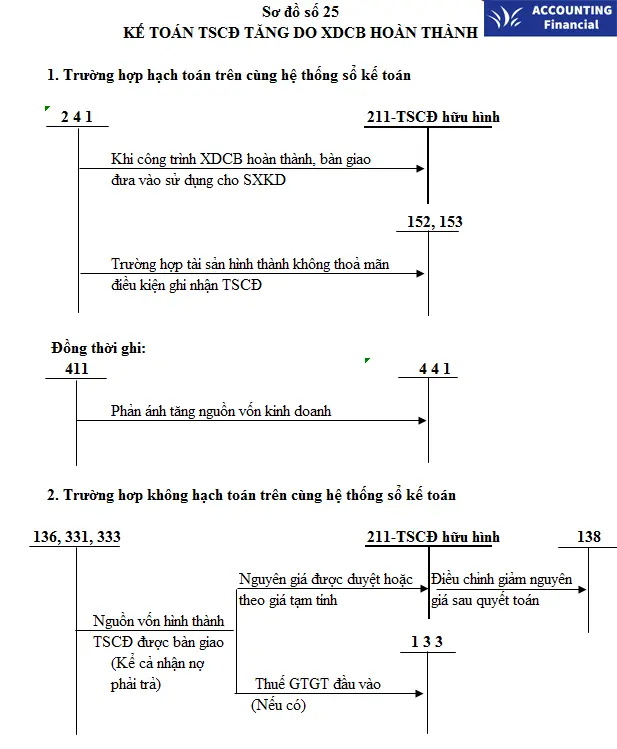
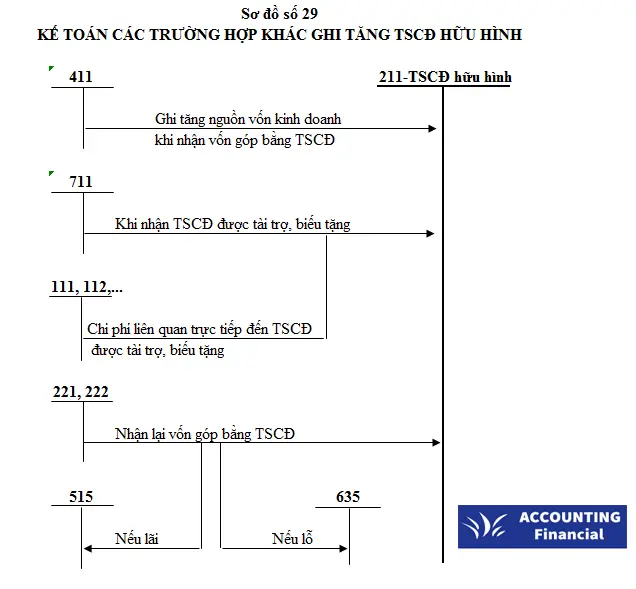
Trên là bài viết sơ đồ chữ T tài khoản 211 theo thông tư 200, nếu các bạn muốn tham khảo chi tiết về các tài khoản khác tại: Cách hạch toán tài khoản 211 theo thông tư 200
Nếu bạn chưa biết gì về kế toán, muốn ôn lại kiến thức một cách đầy đủ nhất có thể tìm hiểu học kế toán thực hành online dành cho người bị mất gốc
BÀI VIẾT LIÊN QUAN:
⇒ bài tập tính khấu hao tài sản cố định
⇒ mẫu sổ tài sản cố định theo thông tư 200
⇒ sơ đồ chữ t tài khoản 521
Các bài viết liên quan
Bài Viết Mới Nhất




Bài Viết Xem nhiều