
Hạch toán tài khoản 357 theo thông tư 200 và sơ đồ chữ T
Tài khoản 357 theo thông tư 200 có tên là quỹ bình ổn giá đưọc quy định trong điều 65 của thông tư 200/2014/TT-BTC dùng để phản ánh tình hình tăng giảm đối với quỹ bình ổn giá ở các doanh nghiệp, để nắm chắc cách hạch toán tài khoản 357 theo thông tư 200 bạn cần nắm vững nguyên tắc kế toán, kết cấu tài khoản và sơ đồ chữ T của tài khoản 357
I/ Cách hạch toán tài khoản 357 theo thông tư 200
1. Nguyên tắc kế toán của tài khoản 357 theo thông tư 200
a) Tài khoản này dùng để phản ánh tình hình biến động và giá trị Quỹ bình ổn giá tại thời điểm báo cáo của doanh nghiệp được phép trích lập Quỹ bình ổn giá tính vào chi phí sản xuất kinh doanh theo quy định của pháp luật. Tuỳ theo từng ngành nghề, lĩnh vực kinh doanh, doanh nghiệp được chủ động bổ sung thêm vào tên của Quỹ này phù hợp với ngành nghề, lĩnh vực kinh doanh của mình, ví dụ như Quỹ bình ổn giá xăng, dầu.
b) Doanh nghiệp phải trích lập, sử dụng và quyết toán Quỹ bình ổn giá theo đúng quy định của pháp luật. Doanh nghiệp chỉ sử dụng tài khoản này nếu pháp luật yêu cầu trích lập Quỹ bình ổn giá vào chi phí sản xuất, kinh doanh trong kỳ.
c) Quỹ bình ổn giá khi trích lập được tính vào giá vốn hàng bán, khi sử dụng Quỹ cho mục đích bình ổn giá, doanh nghiệp được ghi giảm giá vốn hàng bán.
2. Kết cấu và nội dung phản ánh của tài khoản 357 – Quỹ Bình ổn giá
Bên Nợ: Số quỹ bình ổn giá đã sử dụng.
Bên Có: Số trích lập quỹ bình ổn giá vào chi phí sản xuất kinh doanh dở dang trong kỳ.
Số dư bên Có: Số quỹ bình ổn giá hiện còn của doanh nghiệp cuối kỳ.
3. Phương pháp kế toán Quỹ bình ổn giá tài khoản 357 theo thông tư 200
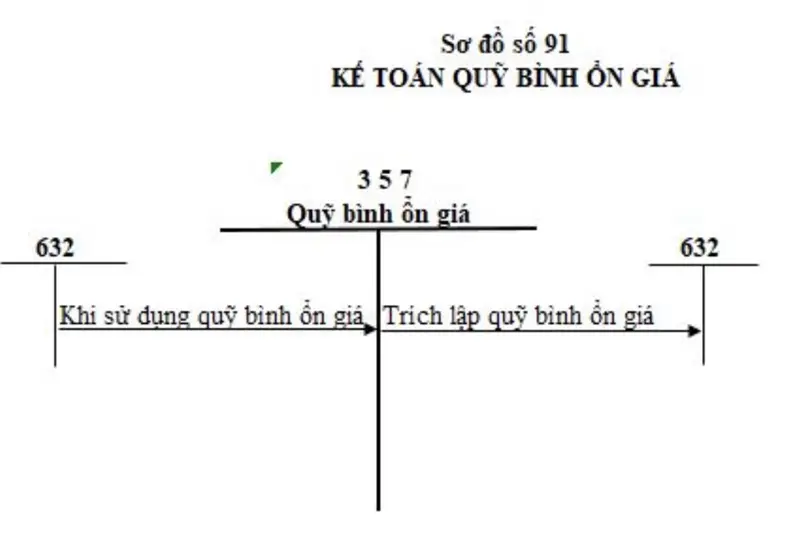
- Khi trích lập Quỹ bình ổn giá, ghi:
Nợ TK 632 - Giá vốn hàng bán
Có TK 357 - Quỹ bình ổn giá.
- Khi sử dụng Quỹ bình ổn giá, ghi:
Nợ TK 357 - Quỹ bình ổn giá
Có TK 632 - Giá vốn hàng bán. (xem chi tiết: sơ đồ chữ t tài khoản 632 theo thông tư 200)
II/ Sơ đồ chữ T tài khoản 357 theo thông tư 200
Trên là bài viết về cách hạch toán tài khoản 357 theo thông tư 200 và sơ đồ chữ T của tài khoản này, xem thêm các tài khoản khác tại các bài tập kế toán dưới đây:
⇒ bài tập kế toán vốn bằng tiền
⇒ bài tập kế toán tài chính 1 có đáp an
⇒ bài tập nhượng bán tài sản cố định
⇒ bài tập thuế thu nhập doanh nghiệp có đáp an
Các bài viết liên quan
Bài Viết Mới Nhất




Bài Viết Xem nhiều